
 北京至和咨询 · 锂电研究团队
 2026-11-19
 次阅读

 2026-11-19
 21 次阅读

【至和咨询】行业研究
全固态电池:时间表是真的,但每个节点的含义不同
送样、装车试点、规模化——2025 年以来,这三件事被反复并置,却很少被分开解释
2025 年,全固态电池的「判定标准」开始进入行业组织的公开推进阶段。几乎同一时间,多家头部电池企业陆续披露全固态样品送检测试。
争论随之而起:一方认为 2027 年量产在即,另一方认为商业化仍是十年后的事。两种说法各自成立——因为它们讨论的,是时间表上含义完全不同的节点。
本文基于公开表态与公开资料,拆解全固态的路线格局、三道工程门槛与成本台阶;文末给出我们的判断。
一、时间表:节点都挂着,含义各不相同
把公开信息按时间排开,节奏并不复杂。
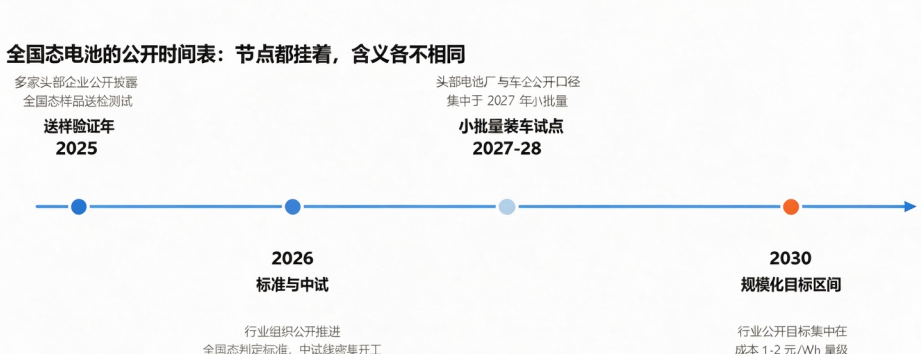
图 1 | 全固态电池公开时间表(基于公开表态整理)
2025 年是送样验证年:样品进入测试流程,测试结果大多不对外完整公布。2026 年的关键变量是标准——判定标准解决「什么才算全固态」的口径问题,这比任何单家企业的时间表影响都大。
2027 年是公开口径最集中的节点。国内外头部电池厂与多家车企公开表态,把全固态小批量装车试点安排在这一年前后。2030 年则是另一个性质完全不同的节点:规模化与成本目标。
三个节点连成的时间表是真的。需要辨析的是:小批量装车试点不等于量产上市,2030 的目标不等于承诺。
二、路线格局:硫化物成为头部企业的公开主选
固态电解质有四条主要路线,公开画像各有长短。
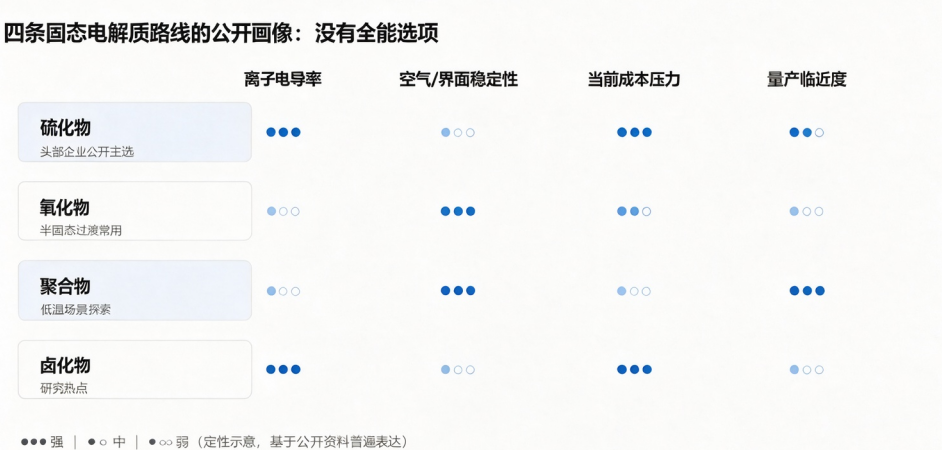
图 2 | 四条固态电解质路线的公开画像(定性示意)
硫化物在离子电导率上最接近液态电解液,被国内外多数头部企业公开选为主攻方向;它的短板同样公开——空气稳定性差、成本高。氧化物与聚合物更多出现在过渡产品中:目前国内已装车的「固态电池」,多为保留少量液态电解质的半固态或凝聚态方案。
这对读者意味着一个简单的分辨方法:看到「固态电池装车」的新闻,先确认是半固态还是全固态。前者是现实的过渡方案,后者仍处于验证阶段。两者混用口径,是当前舆论场最常见的模糊地带。
三、三道工程门槛:界面、循环、工艺重构
全固态的工程难题公开且明确,集中在三处。
固-固界面。液态电解液能浸润的接触面,在固态体系里需要靠压力与工艺维持,外部加压需求对电芯与包级设计都提出新要求。
循环与倍率。能量密度的实验室数据亮眼,循环寿命的公开数据普遍谨慎。任何一家企业若公开给出高能量密度与长循环「双达标」的第三方验证,都是标志性事件。
工艺重构。全固态绕不开干法电极等新工艺,头部设备商已公开推出固态整线方案。现有液态产线无法简单升级,重资产投入是全行业的共同课题。
三道门槛没有先后,只能并行推进——这也是时间表反复后移的技术根源。
四、成本:三级台阶,不是一个斜坡
公开测算口径下,全固态电芯成本目前仍在数元/瓦时量级,与液态电池差距在一个数量级上下。行业把 2030 年前后降至 1-2 元/瓦时设为规模化目标。
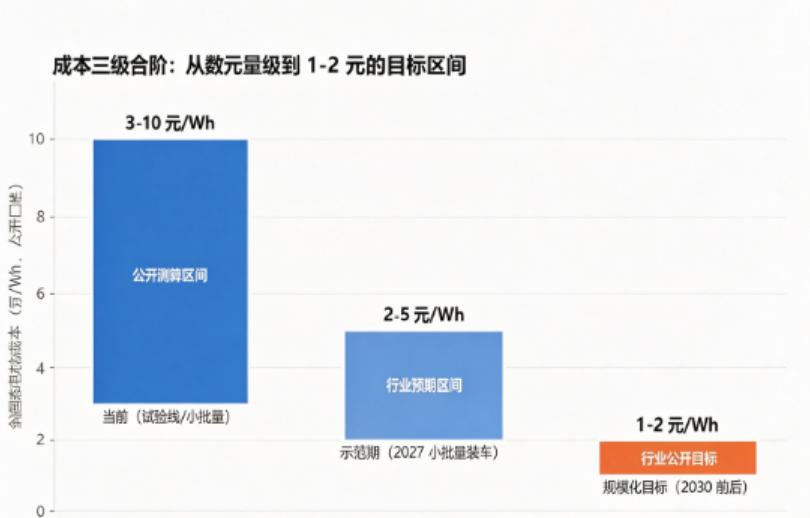
图 3 | 全固态成本的三级台阶(公开口径汇总,示意)
从当前到目标,要下三级台阶。第一级是材料:硫化物关键原料的国产化与规模化,公开市场价格曲线已呈下行趋势。第二级是良率:从试验线到量产线的良率爬坡,决定折旧与单位成本。第三级是规模:专用产线的单位投资随量产下降。
三级台阶必须逐级兑现,无法跳级。这是「2027 成本大降」类说法与工程现实之间最大的差距。
五、结语
要点回顾:全固态的公开时间表分三类节点——送样验证、小批量装车试点、规模化目标,含义各不相同;硫化物是头部企业的公开主选,半固态是现实过渡,两者不应混用口径;界面、循环、工艺三道门槛并行,成本需下三级台阶,2030 年 1-2 元/瓦时是目标而非承诺。
我们的观点有三:
其一,2027 是工程验证节点,不是商业节点。小批量装车试点验证的是供应链与安全体系,不计成本。把示范当量产,是当前最流行也最昂贵的误读。
其二,半固态与全固态是并行线,不是替代线。过渡期大概率比市场预期更长。半固态的商业成功,不构成全固态时间表提前的证据;两者在成本与性能上的账要分开算。
其三,判定标准落地,是口径混乱的终点。「什么才算全固态」的标准出台之日,才是宣传口径与工程口径重新对齐之时。对观察者而言,标准文本的措辞比企业的发布会更值得逐字阅读。
回到开头的争论:2027 量产在即,还是十年之后?我们的回答是——都不对。2027 年会发生的是试点,十年之约则低估了竞争压力下工程推进的速度。
——【至和咨询】锂电研究团队
本文基于公开信息与公开分析方法撰写(企业与行业组织公开表态、公开行情、政府公示),不涉及任何委托方研究数据。
 相关资讯


 确认关注行业与研究主题